HMO, PPO o EPO: cómo su plan de 2027 afecta su atención primaria
Inscripción abierta · Guía para pacientes
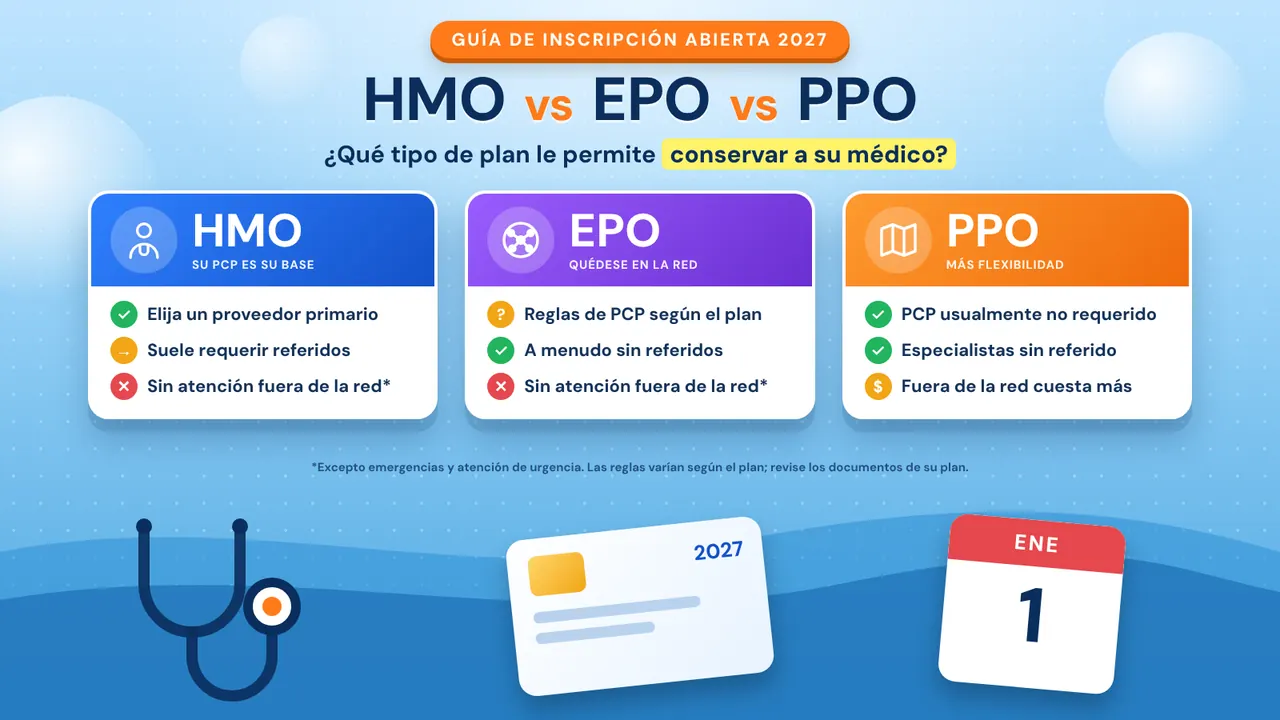
La respuesta corta: un plan HMO normalmente le pide elegir un proveedor de atención primaria (PCP) y obtener referidos, y solo cubre la atención dentro de su red, excepto emergencias. Un PPO le permite ver médicos sin referido y cubre parte de la atención fuera de la red a un costo mayor. Un EPO queda en el medio: solo dentro de la red, con reglas de atención primaria y referidos que varían según el plan. Elija el tipo de plan que elija para 2027, confirme que su proveedor de atención primaria esté en la red del plan exacto antes de inscribirse.
Cada otoño, muchas personas en Miami-Dade eligen un plan de salud comparando primas y deducibles, y en enero descubren que su médico no está en la red o que necesitan un referido para ver a un especialista. El tipo de plan es lo que define esas reglas. Esta guía explica los planes HMO, EPO y PPO en palabras sencillas, para que pueda mantener la atención que desea al inscribirse en un plan del Mercado de Seguros (Obamacare) o de Medicare Advantage.
Diferencia entre HMO, PPO y EPO para su atención primaria
Solo patrones generales. Las reglas cambian de un plan a otro, así que revise siempre el resumen de beneficios y el directorio de proveedores del plan.
HMO: un proveedor de atención primaria en el centro
Un plan HMO (Organización para el Mantenimiento de la Salud) gira en torno a un proveedor de atención primaria. Usted elige uno al inscribirse, o el plan le asigna uno si no lo hace. Ese proveedor se encarga de su atención diaria y por lo general lo refiere cuando necesita un especialista. La atención fuera de la red normalmente no se cubre, excepto emergencias y, en algunos planes, atención urgente. Algunos HMO, llamados HMO-POS, permiten atención limitada fuera de la red. Los HMO suelen tener primas más bajas y funcionan mejor cuando usted ya tiene un proveedor de atención primaria de confianza dentro de la red.
EPO: solo dentro de la red, con menos trámites
Un plan EPO (Organización de Proveedores Exclusivos) también cubre la atención solo dentro de su red, excepto emergencias. Muchos planes EPO le permiten ver especialistas sin referido, y algunos ni siquiera le piden nombrar un proveedor de atención primaria. Otros sí lo piden, así que lea las reglas del plan antes de suponer cualquiera de las dos cosas.
PPO: la mayor flexibilidad, normalmente a un precio más alto
Un plan PPO (Organización de Proveedores Preferidos) le permite ver médicos y especialistas de la red sin referidos, y aun así paga parte de la atención fuera de la red, a un costo mayor para usted. Esa flexibilidad suele venir con primas o deducibles más altos. Incluso con un PPO, tener un proveedor de atención primaria fijo le facilita mantener en un solo lugar su atención preventiva, sus medicamentos y sus análisis.
HMO y PPO en Medicare Advantage, y en qué se diferencia Medicare Original
La mayoría de los planes Medicare Advantage son HMO o PPO, y normalmente se aplican reglas parecidas: un HMO suele pedirle elegir un proveedor de atención primaria y obtener referidos, mientras que un PPO le da más libertad a un costo mayor fuera de la red. Medicare Original funciona de otra manera. No tiene red ni exige referidos, así que puede ver a cualquier proveedor que acepte Medicare. Muchas personas lo combinan con un plan de medicamentos de la Parte D y una póliza Medigap. La inscripción abierta de Medicare va del 15 de octubre al 7 de diciembre, y quienes ya tienen un plan Medicare Advantage pueden hacer un cambio del 1 de enero al 31 de marzo.
Cómo mantener a su proveedor de atención primaria al inscribirse
- Busque en el directorio del plan exacto. Las aseguradoras venden muchos planes con redes distintas, así que un médico puede estar en un plan de una aseguradora y no en otro. Busque por el nombre del plan, no solo por la compañía de seguros.
- Llame al consultorio para confirmar. Los directorios no siempre están al día. Una llamada de dos minutos a su consultorio de atención primaria confirma el plan y si aceptan pacientes nuevos.
- Indique su proveedor de atención primaria al inscribirse. Si el plan se lo pide, elija al proveedor tal como aparece en el directorio de ese plan, para que no le asignen a otra persona.
- Revise las reglas de referidos. Si ve especialistas con frecuencia, el requisito de referido de un HMO le afecta más. Lea cómo funcionan los referidos antes de elegir.
- Compare el costo total, no solo la prima. Revise el deducible, los copagos y el máximo de gastos de bolsillo, y confirme que sus medicamentos habituales estén en la lista de medicamentos del plan.
- Agende una consulta cuando empiece su cobertura. Una consulta preventiva temprana (en Medicare, la visita anual de bienestar) permite que su consultorio de atención primaria tenga su historial, sus medicamentos y sus análisis desde el primer día.
Fechas clave para la cobertura de 2027
- Inscripción abierta de Medicare: del 15 de octubre al 7 de diciembre.
- Inscripción abierta del Mercado de Seguros (ACA): comienza el 1 de noviembre. Inscríbase antes del 15 de diciembre para tener cobertura desde el 1 de enero, y consulte la fecha límite final en CuidadoDeSalud.gov.
- Periodo de inscripción abierta de Medicare Advantage: del 1 de enero al 31 de marzo, para quienes ya tienen un plan Medicare Advantage.
Preguntas frecuentes
¿Tengo que elegir un proveedor de atención primaria con un HMO?
Normalmente sí. La mayoría de los planes HMO le piden elegir un proveedor de atención primaria al inscribirse, y muchos le asignan uno si usted no lo elige. Por lo general puede cambiarlo más adelante comunicándose con el plan.
¿Qué es mejor, un HMO o un PPO?
Ninguno es mejor para todos. Un HMO suele costar menos y le conviene a quien está cómodo coordinando su atención con un solo proveedor de atención primaria. Un PPO cuesta más, pero le conviene a quien quiere ver especialistas directamente o usar médicos fuera de la red. La mejor opción depende de sus médicos, sus necesidades de salud y su presupuesto.
¿Puedo ir a un médico fuera de mi red en una emergencia?
Sí. Las reglas federales exigen que los planes del Mercado y de Medicare Advantage cubran los servicios de emergencia en cualquier sala de emergencias, sin aprobación previa y con el costo compartido de la red. La atención de seguimiento después de la emergencia normalmente debe hacerse dentro de la red, así que revise las reglas de su plan.
¿Cómo sé si mi médico está en la red de un plan?
Busque en el directorio de proveedores del plan específico que está considerando y luego llame al consultorio del médico para confirmar. Las redes cambian de un año a otro, así que verifique de nuevo aunque siga con la misma aseguradora.
¿Qué es un proveedor de atención primaria (PCP)?
Es el profesional que lo atiende en el día a día: chequeos, consultas por enfermedad, enfermedades crónicas, recetas y exámenes preventivos. Según el plan, su PCP puede ser un médico, un enfermero practicante (APRN) o un asistente médico (PA).
¿Necesito un referido para ver a un especialista?
Depende del tipo de plan. La mayoría de los HMO exigen un referido de su proveedor de atención primaria, muchos EPO no lo exigen y los PPO generalmente tampoco. Revise el resumen de beneficios de su plan para estar seguro.
¿Un enfermero practicante puede ser mi proveedor de atención primaria?
A menudo sí. En Florida, muchos planes incluyen a enfermeros practicantes (APRN) como proveedores de atención primaria. Busque en el directorio del plan qué proveedores puede elegir.
¿Puedo cambiar de plan después de la inscripción abierta?
Normalmente solo si tiene un evento de vida que califique, como una mudanza o la pérdida de otra cobertura, que abre un periodo especial de inscripción. Quienes ya tienen un plan Medicare Advantage también pueden hacer un cambio del 1 de enero al 31 de marzo.
¿Provena Care me puede decir qué plan elegir?
Podemos decirle si participamos en un plan específico, pero no podemos recomendarle un plan. Para comparar planes, use CuidadoDeSalud.gov, es.medicare.gov, el 1-800-MEDICARE (TTY 1-877-486-2048) o un agente de seguros con licencia.
Verifique su plan de 2027 con nosotros
Provena Care es un consultorio de atención primaria en Kendall que acepta muchos planes del Mercado de Seguros (ACA) y de Medicare Advantage. Aquiles Garcia-Menocal, APRN, es nuestro proveedor de atención primaria, y el Dr. Victor Calvo, MD, es el director médico. Atendemos en español y en inglés. Llame al (305) 395-7108 con el nombre del plan que está considerando y le diremos si participamos. Vea nuestra guía de inscripción abierta o las aseguradoras que aceptamos.
Este artículo ofrece información general sobre los tipos de planes de salud y no constituye asesoría de seguros ni médica. Las reglas, las redes y los costos varían, así que revise los documentos de cada plan antes de inscribirse. Provena Care no vende seguros ni recomienda planes específicos.